


Postbank
4,521.62K Rezensionen
App-Details
- Version
- 3.36.0.8362
- Aktualisiert am
- Lizenz
- Free
- Downloads
- 1.000.000+
- Entwickler
- Postbank - eine Niederlassung der Deutsche Bank AG
- Kategorien
- Finanzen
- Plattform
- Android, iOS
Screenshots
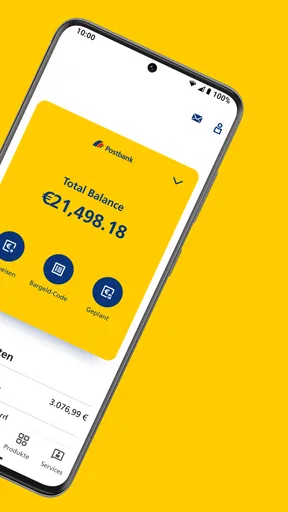
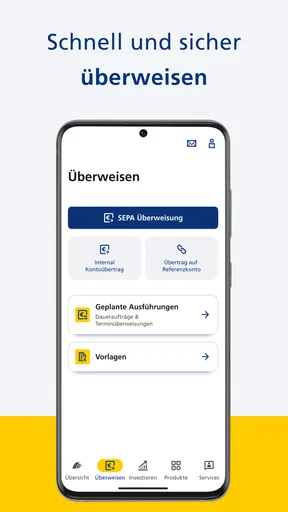
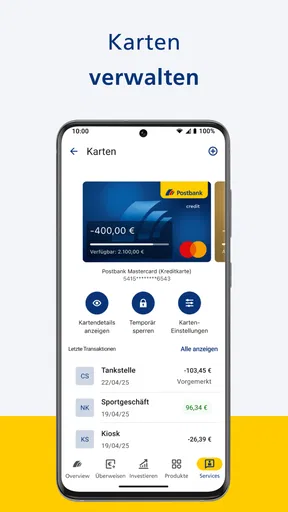
 Analyse von AppCompare
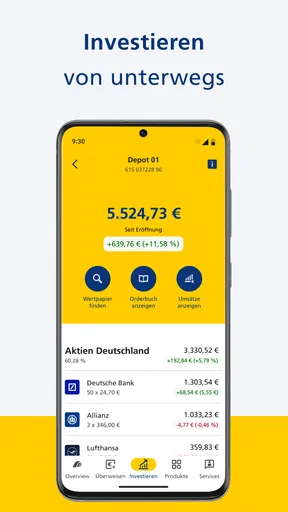
Wer seine Bankgeschäfte meistens selbst erledigt und dabei nicht jedes Mal ins Online-Banking im Browser wechseln möchte, findet in der Postbank App einen naheliegenden mobilen Zugang zum eigenen Finanzalltag. Ich habe sie vor allem als Werkzeug für schnelle Kontrollen, Überweisungen und den kurzen Blick vor einer Zahlung betrachtet. Dabei ist mein Eindruck klar: Die App ist weniger ein spielerischer Finanzplaner als eine direkte Verlängerung des Postbank-Kontos auf dem Smartphone.
Das ist wichtig, bevor man sie installiert. Wenn du bereits ein Konto bei der Postbank hast und deine Bankgeschäfte gern unterwegs erledigst, passt die Anwendung grundsätzlich zu deinem Alltag. Suchst du dagegen eine unabhängige Haushaltsbuch-App, die Konten verschiedener Banken zusammenführt, solltest du deine Entscheidung anders treffen. Die Stärke liegt hier in der Nähe zum eigenen Postbank-Zugang, nicht in einer möglichst breiten Finanzzentrale für viele Institute.
Worauf ich bei der Entscheidung geachtet habe
Bei einer Banking-App zählen für mich andere Dinge als bei gewöhnlichen Anwendungen. Entscheidend ist nicht, ob sie besonders viele Menüs besitzt, sondern ob ich mein Konto schnell und ohne unnötige Unsicherheit erreiche. Ich achte deshalb auf die Übersichtlichkeit, den Weg zu einer Überweisung, die Verständlichkeit der Buchungen und darauf, wie gut sich die App in Situationen mit wenig Zeit verwenden lässt.
Die Postbank App gehört zur Kategorie Finanzen und wird von Postbank – eine Niederlassung der Deutsche Bank AG entwickelt. Sie ist kostenlos erhältlich und für alle Altersgruppen freigegeben. Im Google-Play-Umfeld kommt sie auf eine durchschnittliche Bewertung von 4,5 bei rund 157.000 Bewertungen. Das ist kein Beweis dafür, dass sie jedem Nutzer gefällt, aber es zeigt, dass sie von einer großen Zahl von Menschen regelmäßig eingesetzt wird.
Auch die Verbreitung spricht für einen etablierten mobilen Zugang: Die Anwendung wurde bereits über eine Million Mal installiert. Die aktuelle Fassung trägt die Versionsnummer 3.34.2.8346 und läuft ab Android 9. Für mich ist die Unterstützung älterer, aber noch verbreiteter Android-Geräte praktisch, solange das eigene Smartphone diese Voraussetzung erfüllt. Wer ein sehr altes Gerät nutzt, sollte vor dem Wechsel trotzdem prüfen, ob das Betriebssystem noch kompatibel ist.
Was ich im Alltag zuerst brauche
Mein wichtigstes Kriterium ist die Geschwindigkeit bei einfachen Aufgaben. Wenn ich morgens im Supermarkt stehe und kurz prüfen möchte, ob eine erwartete Zahlung bereits eingegangen ist, will ich nicht durch eine komplizierte Finanzanalyse geführt werden. Die Anwendung muss mir den Kontostand und die jüngsten Bewegungen verständlich präsentieren, damit ich eine Entscheidung treffen kann, ohne lange zu suchen.
Ebenso wichtig ist die Trennung zwischen Nachsehen und Handeln. Eine gute Banking-App sollte nicht dazu verleiten, eine Überweisung versehentlich zu schnell abzuschicken. Bei der Postbank App würde ich deshalb besonders darauf achten, Empfänger, Betrag und Verwendungszweck vor der Bestätigung noch einmal bewusst zu kontrollieren. Das klingt banal, ist aber im mobilen Banking ein entscheidender Arbeitsschritt, weil ein kleiner Bildschirm und Zeitdruck schnell zu Fehlern führen.
Lesenswert, bevor du dich entscheidest

Waze macht den Verkehr zur Gemeinschaftssache – doch Ausweichrouten belasten die Nachbarschaft

Google Play Bücher macht Lesen bequem, aber selten gemeinschaftlich

Zu Facebook wechseln: Was Gruppen, Veranstaltungen und Kontakte wirklich ändern

Ludo King® macht aus einer schnellen Würfelrunde eine Verabredung

Messenger: Wie Meta soziale Nähe in mobile Macht verwandelt

Canva im Alltag: Wann sich die Kreativ-App wirklich lohnt
Ein weiterer Prüfpunkt ist die Frage, ob die App zu meinem gesamten Finanzbild passt. Die Postbank App ist sinnvoll, wenn das Postbank-Konto mein hauptsächlicher Zugang ist. Wer mehrere Girokonten, Kreditkarten oder Sparprodukte bei unterschiedlichen Banken besitzt, braucht möglicherweise zusätzlich eine unabhängige Finanzübersicht. Die Postbank-Anwendung ersetzt diese Art von Sammelzentrale nicht automatisch.
Die ersten Schritte nach der Installation
Ich würde die Einrichtung nicht zwischen zwei Terminen erledigen, sondern in Ruhe zu Hause. Gerade bei einer Banking-App sollte man die Anmeldung, die Sicherheitsbestätigung und die Anzeige der eigenen Konten einmal ohne Zeitdruck durchgehen. Danach lohnt sich ein kurzer Test: Kontostand öffnen, Buchungen ansehen und den Weg zu einer Überweisung kennenlernen, ohne sofort einen echten Auftrag abzuschicken.
Dieser Probelauf hat einen konkreten Vorteil. Wenn später eine Rechnung fällig ist, muss ich nicht erst herausfinden, wo sich die benötigten Funktionen befinden. Ich weiß dann, welche Angaben ich prüfen muss und an welcher Stelle die App eine Aktion bestätigt. Mein Tipp ist, die erste Überweisung nicht nebenbei beim Warten an einer Kasse zu erledigen. Für die tägliche Nutzung ist die App schnell genug, aber die erste Orientierung sollte konzentriert stattfinden.
Wer sein Smartphone häufig wechselt, sollte außerdem den Zugang nicht als erledigte Nebensache betrachten. Bei Bankanwendungen ist der Gerätewechsel meist ein Sicherheitsmoment. Ich würde deshalb vor dem Zurücksetzen des alten Telefons sicherstellen, dass der mobile Zugang auf dem neuen Gerät funktioniert. So vermeide ich, bei einer dringenden Zahlung plötzlich ohne Zugriff dazustehen.
Wo die Postbank App für mich überzeugt
Ich bewerte hier vor allem, ob die App nach den ersten bequemen Kontochecks einen festen Platz im Alltag verdient. Für mich überzeugt mobiles Banking dann dauerhaft, wenn es wiederkehrende Aufgaben leichter macht, ohne dass ich ständig Einstellungen nachjustieren oder mir neue Abläufe merken muss. Genau diesen praktischen Nutzen und die möglichen Grenzen ordne ich im nächsten Abschnitt ein.
Direkter Zugang statt Browser-Umweg
Der größte Vorteil ist die Nähe zum täglichen Bankkonto. Statt den Browser zu öffnen, die richtige Seite aufzurufen und mich dort durch die Anmeldung zu bewegen, starte ich eine App, die genau für diesen Zweck gedacht ist. Das macht einen Unterschied, wenn ich nur eine einzelne Information brauche. Für den kurzen Kontocheck auf dem Weg zur Arbeit oder vor einer Lastschrift ist dieser direkte Einstieg angenehm.
Ich sehe darin auch einen psychologischen Vorteil: Eine klar abgegrenzte Banking-App hilft mir, Finanzaufgaben bewusst von anderen Smartphone-Aktivitäten zu trennen. Ich öffne sie mit einem konkreten Ziel, erledige den Kontocheck oder die Zahlung und schließe sie wieder. Das ist übersichtlicher als ein Browser mit vielen offenen Seiten und gespeicherten Sitzungen.
Praktisch für wiederkehrende Zahlungssituationen
Ein realistisches Beispiel ist eine Handwerkerrechnung, die ich unterwegs begleichen möchte. Ich öffne die App, kontrolliere zunächst den verfügbaren Betrag und rufe dann die Überweisung auf. Anschließend vergleiche ich die Empfängerdaten mit der Rechnung, prüfe den Betrag und lese den Verwendungszweck noch einmal. Die App ist in diesem Szenario nicht deshalb nützlich, weil sie mir die Entscheidung abnimmt, sondern weil sie den Zugang zum Konto an einem Ort bündelt.
Ähnlich hilfreich ist sie am Monatsanfang. Ich kann prüfen, ob regelmäßige Belastungen bereits sichtbar sind und ob der Kontostand zu meinen geplanten Ausgaben passt. Dabei würde ich die Buchungsliste nicht nur als Archiv betrachten. Sie eignet sich auch, um ungewöhnliche Beträge früh zu bemerken. Ein kurzer Blick nach größeren Abbuchungen kann verhindern, dass ich erst Wochen später feststelle, dass eine Zahlung falsch eingeordnet oder unerwartet hoch war.
Eine brauchbare Lösung für Postbank-Kunden
Für Menschen, die hauptsächlich mit der Postbank arbeiten, ist die Entscheidung vergleichsweise einfach. Sie brauchen keine zusätzliche App, um den eigenen Bankzugang mobil nutzbar zu machen. Die hohe Zahl an Bewertungen und Installationen vermittelt zudem den Eindruck, dass die Anwendung nicht nur für eine kleine Gruppe von Technikfans gedacht ist, sondern im normalen Bankalltag angekommen ist.
Ich würde sie besonders Nutzern empfehlen, die ihre Finanzen selbstständig verwalten, aber keine ausführliche Budgetplanung benötigen. Dazu gehören Personen, die regelmäßig den Kontostand prüfen, Überweisungen anstoßen und ihre Buchungen nachvollziehen möchten. Auch für Familienmitglieder, die einen unkomplizierten mobilen Zugang zu einem Postbank-Konto suchen, kann sie passend sein, sofern die jeweilige Einrichtung und Anmeldung ohne Hilfe bewältigt werden.
Die Altersfreigabe ab null Jahren sagt wenig über die Komplexität des Bankens aus, aber sie macht deutlich, dass die Anwendung nicht als Unterhaltungsprodukt eingestuft ist. In der Praxis richtet sie sich natürlich an Personen, die ein entsprechendes Bankverhältnis und die nötigen Zugangsdaten besitzen. Das ist eine wichtige Unterscheidung: Kostenlos installierbar bedeutet nicht, dass man ohne Postbank-Zugang alle Funktionen sinnvoll nutzen kann.
Konkrete Tipps, die im Alltag Zeit und Fehler sparen
- Erst prüfen, dann zahlen: Ich würde vor jeder Überweisung die aktuelle Buchungsliste öffnen und kontrollieren, ob der Betrag nicht bereits auf anderem Weg angewiesen wurde.
- Den Zweck eindeutig halten: Bei wiederkehrenden Rechnungen hilft ein klarer Verwendungszweck später beim Wiederfinden der Zahlung. Das ist besonders nützlich, wenn mehrere ähnliche Beträge im Monat auftauchen.
- Den Gerätewechsel planen: Ein neues Smartphone sollte erst dann das alte ersetzen, wenn der mobile Bankzugang auf dem neuen Gerät erfolgreich eingerichtet und getestet wurde.
- Die App nicht mit einem Haushaltsbuch verwechseln: Für eine vollständige Monatsplanung mit Kategorien, Zielen und mehreren Banken würde ich zusätzlich ein passendes Finanzwerkzeug verwenden, statt von dieser App mehr zu erwarten, als ihr eigentlicher Zweck verlangt.
Der letzte Punkt ist für mich besonders wichtig. Viele Nutzer laden eine Banking-App herunter und erwarten anschließend automatisch eine umfassende Analyse ihrer finanziellen Gewohnheiten. Die Postbank App ist in erster Linie der mobile Zugang zur Bank. Wer diese Rolle akzeptiert, wird die Oberfläche wahrscheinlich klarer beurteilen als jemand, der ein vollständiges Finanzcockpit sucht.
Wann eine Alternative besser passen kann
Eine Banking-App muss nicht für jede Person die beste Wahl sein: Wer selten mobil zahlt, lieber am großen Bildschirm arbeitet oder mehrere Institute gemeinsam überblicken möchte, kann mit einem anderen Zugang besser fahren. Ich schaue deshalb auch darauf, wann der direkte Postbank-Zugang genügt und wann zusätzliche Werkzeuge den Alltag sinnvoller ergänzen.
Unabhängige Finanzübersichten für mehrere Banken
Wenn du Konten bei verschiedenen Instituten nutzt, kann eine bankübergreifende Finanz-App die bessere Ergänzung sein. Dort steht nicht der einzelne Bankzugang im Mittelpunkt, sondern die Zusammenführung verschiedener Kontostände und Buchungen. Das kann für Menschen interessant sein, die etwa private und berufliche Konten getrennt führen oder zusätzlich Karten und Sparprodukte anderer Anbieter überwachen.
Der Nachteil einer solchen Alternative ist die zusätzliche Komplexität. Mehr Konten an einem Ort bedeuten auch mehr Einrichtung, mehr Verbindungen und mehr Stellen, an denen man Berechtigungen oder Aktualisierungen nachvollziehen muss. Wenn dein Alltag fast vollständig über die Postbank läuft, wäre eine solche Lösung für mich eher ein Umweg als ein Vorteil.
Haushaltsbuch-Apps für Planung statt Kontozugang
Ein digitales Haushaltsbuch ist sinnvoll, wenn du Ausgaben nach Kategorien auswerten, Monatsziele setzen oder deine Gewohnheiten langfristig verändern möchtest. Für die Frage „Wie viel ist gerade auf meinem Konto?“ ist die Postbank App näher am eigentlichen Bedarf. Für die Frage „Warum reicht mein Geld am Monatsende nicht?“ kann eine spezialisierte Budget-App mehr Erkenntnisse liefern.
Ich würde beide Arten von Anwendungen nicht als direkte Konkurrenten betrachten. Sie lösen unterschiedliche Probleme. Die Postbank App hilft beim Zugriff auf das Konto und bei konkreten Bankvorgängen. Ein Haushaltsbuch unterstützt die Planung und Reflexion. Wer beides braucht, kann die Bank-App als operative Ebene und ein Haushaltsbuch als Auswertung nutzen. Dabei sollte man manuelle Übertragungen sorgfältig prüfen, damit keine falschen Zahlen die Planung verfälschen.
Der Browser als bewusste Alternative
Manche Nutzer bevorzugen das Online-Banking im Browser, weil der größere Bildschirm die Kontrolle erleichtert. Das kann bei längeren Aufgaben, vielen Buchungen oder umfangreichen Eingaben angenehmer sein. Ich sehe den Browser deshalb nicht als veraltete Lösung, sondern als gute Ergänzung für Situationen, in denen Übersicht wichtiger ist als Mobilität.
Die App spielt ihre Stärke aus, wenn ich unterwegs bin oder nur eine kurze Aktion erledigen möchte. Am Schreibtisch kann der Browser bequemer sein, besonders wenn ich parallel eine Rechnung, eine Tabelle oder einen Vertrag geöffnet habe. Die Entscheidung hängt also weniger von der Frage ab, welche Variante grundsätzlich besser ist, sondern davon, ob ich gerade schnell handeln oder ausführlicher kontrollieren möchte.
Für wen ich die App nicht als erste Wahl sehe
Ich würde sie nicht als alleinige Lösung empfehlen, wenn du eine bankenunabhängige Vermögensübersicht, ausgefeilte Budgetberichte oder eine zentrale Verwaltung vieler Finanzanbieter suchst. Ebenso solltest du dir überlegen, ob eine mobile App zu dir passt, wenn du Bankgeschäfte grundsätzlich lieber am großen Bildschirm erledigst. In diesem Fall kann der Browserzugang angenehmer und weniger fehleranfällig sein.
Auch wer bei jeder Finanzentscheidung persönliche Beratung bevorzugt, wird durch eine App nicht automatisch zufriedener. Sie macht den Zugang bequemer, ersetzt aber kein Gespräch über komplexe finanzielle Fragen. Für einfache Kontoführung ist das kein Problem; bei weitreichenden Entscheidungen würde ich die App höchstens zur Vorbereitung und Kontrolle verwenden.
Was der Wechsel praktisch bedeutet
Der finanzielle Einstieg ist unkompliziert, weil die Anwendung kostenlos angeboten wird. Die eigentliche Hürde liegt nicht im Preis, sondern in der Umstellung des eigenen Ablaufs. Wer bisher ausschließlich den Browser verwendet hat, muss sich an die mobile Anmeldung, die Darstellung der Buchungen und den Ablauf einer Überweisung gewöhnen. Das dauert meiner Einschätzung nach nicht wegen der Installation, sondern wegen der Sicherheitsroutine.
Ich würde den Wechsel in drei kleinen Schritten angehen. Zuerst installiere ich die App und richte den Zugang ohne Zeitdruck ein. Danach kontrolliere ich die Kontodaten und die letzten Buchungen. Erst im dritten Schritt führe ich eine echte, aber alltägliche Aufgabe aus, etwa eine bereits bekannte Zahlung. So lässt sich feststellen, ob der mobile Ablauf verständlich ist, ohne eine wichtige Frist zum Testfall zu machen.
Wer von einer anderen Banking-App kommt, sollte nicht automatisch erwarten, dass jede Gewohnheit übernommen wird. Menüs können anders angeordnet sein, Buchungen können an anderer Stelle erscheinen und die persönliche Arbeitsweise muss sich möglicherweise anpassen. Ich würde deshalb nicht nur danach urteilen, ob die erste Ansicht vertraut aussieht. Entscheidend ist, ob ich nach wenigen Nutzungsvorgängen sicher weiß, wo ich Kontostand, Bewegungen und Überweisungen finde.
Der Wechsel zu einer bankübergreifenden Alternative ist aufwendiger, wenn mehrere Konten eingebunden werden sollen. Dafür erhält man dort möglicherweise eine umfassendere Sicht auf die eigenen Finanzen. Der Wechsel zur Postbank App ist dagegen besonders logisch, wenn das Ziel schlicht lautet, das Postbank-Konto mobil zu verwalten. In diesem Fall ist weniger Einrichtung oft ein echter Vorteil.
Ein kleiner, aber wichtiger Sicherheitstipp: Ich würde die App nicht auf einem gemeinsam genutzten oder ungeschützten Gerät verwenden. Außerdem sollte man bei jeder Zahlungsbestätigung aufmerksam bleiben und sich nicht von einer vertrauten Oberfläche zu schnellem Wegtippen verleiten lassen. Komfort ist beim Banking nur dann ein Gewinn, wenn die Kontrolle erhalten bleibt.
Mein Urteil für unterschiedliche Nutzer
Mein klares Urteil fällt zugunsten der Postbank App aus, wenn du ein Postbank-Konto besitzt und deine häufigsten Aufgaben mobil erledigen möchtest. Sie ist kostenlos, weit verbreitet und mit der Version 3.34.2.8346 auf einem aktuellen Stand innerhalb ihrer angegebenen Android-Unterstützung. In meinem Nutzungsszenario überzeugt sie vor allem als direkter, alltagstauglicher Zugang: Kontostand prüfen, Buchungen nachvollziehen und eine Zahlung vorbereiten, ohne den Browser öffnen zu müssen.
Ich würde sie auch dann wählen, wenn du keine Lust auf eine zusätzliche Finanzanalyse hast. Nicht jeder braucht Diagramme, automatische Kategorien oder eine Zusammenführung verschiedener Banken. Für viele Menschen ist es hilfreicher, wenn eine Anwendung ihre Kernaufgabe nicht aus den Augen verliert. Genau dort liegt die vernünftige Erwartung an diese App.
Anders fällt meine Empfehlung aus, wenn du deine gesamte finanzielle Situation über mehrere Anbieter hinweg planen möchtest. Dann ist eine unabhängige Finanzübersicht wahrscheinlich die passendere Hauptlösung, während die Postbank App für direkte Vorgänge auf dem Postbank-Konto ergänzend installiert bleiben kann. Für ausführliche Aufgaben am Arbeitsplatz würde ich außerdem den Browser nicht vorschnell abschreiben.
Unterm Strich ist die Anwendung kein Ersatz für jede Art von Finanzsoftware, aber sie muss das auch nicht sein. Sie erfüllt ihren sinnvollsten Zweck dort, wo ein Postbank-Kunde einen unkomplizierten mobilen Zugang zu den eigenen Bankgeschäften sucht. Meine Empfehlung lautet daher: Installiere sie, wenn du schnelle Kontrolle und direkte Kontoverwaltung brauchst; überspringe sie als alleinige Lösung, wenn deine eigentliche Priorität Budgetplanung über mehrere Banken hinweg ist.
Wer sie nutzt, sollte sich bei der Einrichtung ein paar ruhige Minuten nehmen, den Überweisungsablauf einmal bewusst durchspielen und die App anschließend für kurze, konkrete Aufgaben einsetzen. So zeigt sich schnell, ob sie zum eigenen Alltag passt. Für mich ist genau diese nüchterne Rolle ihre größte Stärke: Sie versucht nicht, aus dem Bankkonto ein kompliziertes Finanzprojekt zu machen, sondern bringt den Zugang dorthin, wo ich ihn unterwegs tatsächlich brauche.
Vorteile
- Kostenlose Kontoführung bei erfüllten Bedingungen möglich
- Viele Bankgeschäfte direkt per Smartphone erledigbar
- Push-Benachrichtigungen informieren zeitnah über Kontobewegungen
- Überweisungen lassen sich bequem per Foto oder QR-Code erfassen
- Zusätzliche Sicherheitsfunktionen wie App-Bestätigung verfügbar
Nachteile
- Einige Funktionen erfordern ein separates BestSign-Sicherheitsverfahren
- Die App kann bei Wartungen oder hoher Auslastung vorübergehend eingeschränkt sein
- Nicht alle Anliegen lassen sich vollständig digital klären
- Gebühren und Bedingungen unterscheiden sich je nach Kontomodell
- Für Neukunden kann die Einrichtung anfangs etwas aufwendig sein
Häufig gestellte Fragen zu Postbank
Was ist die Postbank-App und welche Funktionen bietet sie?
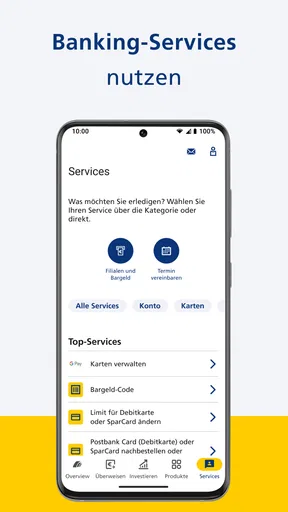
Die Postbank-App ermöglicht den mobilen Zugriff auf viele wichtige Bankgeschäfte. Nach der Anmeldung können Nutzer unter anderem Kontostände und Umsätze prüfen, Überweisungen ausführen, Daueraufträge verwalten und persönliche Kontoinformationen einsehen. Je nach Konto und aktuellem Funktionsumfang können zusätzlich Services wie Fotoüberweisung, digitale Post, Kartenverwaltung oder die Suche nach Geldautomaten verfügbar sein.
Wie sicher ist die Nutzung der Postbank-App?
Die App verwendet mehrere Sicherheitsmechanismen, damit der Zugriff auf das Konto geschützt bleibt. Dazu gehören beispielsweise ein persönliches Anmeldeverfahren, Gerätebindung und die Freigabe bestimmter Aufträge über ein zusätzliches Sicherheitsverfahren wie BestSign. Nutzer sollten die App ausschließlich aus offiziellen App-Stores installieren, ihr Smartphone mit einer Displaysperre sichern und niemals Zugangsdaten oder Freigabecodes per E-Mail, SMS oder Telefon weitergeben.
Was benötige ich, um mich in der Postbank-App anzumelden?
Für die Nutzung benötigen Sie in der Regel ein freigeschaltetes Postbank-Konto sowie die passenden Online-Banking-Zugangsdaten. Zusätzlich kann ein Sicherheitsverfahren zur Bestätigung von Anmeldungen und Transaktionen erforderlich sein. Bei der ersten Einrichtung sollten Sie die angezeigten Schritte sorgfältig befolgen und prüfen, ob Ihre Mobilfunknummer beziehungsweise das verwendete Smartphone korrekt hinterlegt und für das Sicherheitsverfahren aktiviert ist.
Kann ich mit der Postbank-App Überweisungen durchführen und Aufträge freigeben?
Ja, die App ist für alltägliche Zahlungsaufträge ausgelegt. Sie können Empfänger, Betrag und Verwendungszweck eingeben und eine Überweisung anschließend über das eingerichtete Sicherheitsverfahren freigeben. Vor der Bestätigung sollten alle Daten gründlich kontrolliert werden. Je nach Auftrag, Kontomodell oder Sicherheitsstufe können zusätzliche Prüfungen gelten, insbesondere bei neuen Empfängern oder ungewöhnlichen Transaktionen.
Ist die Postbank-App kostenlos und auf welchen Geräten funktioniert sie?
Der Download der Postbank-App ist normalerweise kostenlos; für bestimmte Bankleistungen oder Mobilfunkverbindungen können jedoch unabhängig davon Gebühren entstehen. Die Anwendung ist für unterstützte Android- und iOS-Geräte erhältlich. Vor der Installation sollten Sie die Systemanforderungen im jeweiligen offiziellen App-Store prüfen, da ältere Betriebssysteme möglicherweise nicht mehr unterstützt werden und einzelne Funktionen von Gerät, Region oder Konto abhängen können.


